 下载格隆汇APP
 下载诊股宝App
 下载汇路演APP

 社区
 会员



复盘君 复盘
【有奖评论】靴子落地!
美联储加息落地,A股热点快速轮动,接下来行情怎么走?
参与复盘君盘后小互动随机发放5个8.8小红包。 $上证指数(SH000001)$
恭喜上次中奖老师 @破冰 @股池一苇 @搞钱要狠劲 @Ginger @瓜王之王 ,请添加图片左下方二维码领取红包。
 【复盘】9.17收评|加息落地,后市行情怎么走?
10 微信 微博 格隆汇 97 41
179422 阅读
- 查看更多
趋势交易
: 缺一个催化,打破这个僵局
诸葛神侯
: 与其盯着指数不如学外资捡核心资产筹码
封顶
: 收盘几大指数均上涨条件,调整整体偏良性,若外围市场不出现利空的话,整体市场或仍有一定的向上动能。
各板块的趋势和节奏,银行和不少传统方向都是属于短期超跌的反抽,但多数都没有站上5日线,警惕它们进一步回落的可能性。而科技成长方向今天多数是缩量回踩,观察能否进一步走强
各板块的趋势和节奏,银行和不少传统方向都是属于短期超跌的反抽,但多数都没有站上5日线,警惕它们进一步回落的可能性。而科技成长方向今天多数是缩量回踩,观察能否进一步走强
优股客
: 缩量阴跌才可怕

壹曲財經
老记复盘:中证全指周线“平收”,日均成交少了1542亿——缩量磨底进入关键周
原创/老记
老记市场脉动(328N375)
美联储鹰派加息落地,A股缩量分化。中证全指收5778点,本周几乎平收(上周5769点),但日均成交从18202亿降至16660亿,少了1542亿。今天是周四,明天是周五,也是股指交割日。沈鼓集团上市首日,尾盘从14.17元暴拉至20.8元,暴涨373.8%,成交21.8亿。
周线视角:平收背后是“量能塌陷”
维度 上周 本周 变化
中证全指收盘 5769点 5778点 +9点 (几乎持平)
日均成交 18202亿 16660亿 -1542亿
连板高度 — 澳弘电子5板 梯队完整
外围环境 美联储议息前 美联储鹰派加息落地 不确定性落地
指数没跌,但量能塌了。 中证全指周线几乎平收,但日均成交少了1542亿。这不是“企稳”,是“流动性在收缩”。
明天是周五,也是股指交割日——三个关键变量
变量一:交割日效应。 股指期货交割日,多空双方需要平仓或移仓,往往带来尾盘波动。如果多方占优,可能尾盘拉升;如果空方占优,可能尾盘跳水。
变量二:周线收官。 本周中证全指几乎平收,但日均成交萎缩1542亿。如果明天不能放量收阳,周线就是“缩量平收”——技术上属于“弱势整理”,不是“底部确认”。
变量三:美联储决议后的第一个完整交易周。 市场需要时间消化“点阵图偏鹰、年内还有一次”的信息。如果明天继续缩量,说明资金还在观望;如果放量,说明方向选择开始。
结构矛盾:三个最反常的数据
反常一:周线平收,但量能塌陷。 指数没跌,成交少了1542亿。这是“存量博弈的极致”——卖盘在衰竭,但买盘也不愿意进场。
反常二:沈鼓尾盘暴拉,但成交仅21.8亿。 尾盘突袭,利用收盘前流动性较弱的窗口拉出373%。换手79.62%,明天抛压不会小。
反常三:连板9只,但成交继续低迷。 澳弘电子5板,但全市场成交萎缩。赚钱效应只属于极少数人。
仓位策略:
空仓/轻仓者: 继续等待。明天交割日+周线收官,方向可能明朗。等放量阳线确认
半仓以上者: 关注持仓结构。光通信相对抗跌,消费电子承压
重仓者: 借反弹减仓。缩量磨底格局未改
老记说:流动性持续收缩
本周中证全指几乎平收,但日均成交少了1542亿。指数没跌,但“量能塌了”——这不是“企稳”,是“流动性收缩”。
明天是周五,也是股指交割日。交割日效应+周线收官+美联储决议消化,三个变量叠加。如果明天放量收阳,周线就是“缩量整理后企稳”;如果继续缩量,磨底还要持续。
美联储加息落地不是终点,是“更高更久”的起点。 在这个背景下,A股的“缩量磨底”可能还要持续。等放量阳线确认,等中证全指站稳5日均量线。在这之前,不追高。
#中证全指缩量磨底
分享 微信 微博 格隆汇 134 41
79022 阅读
- 查看更多
彼特看市
: 聪明资金在等纳指指引
GLH_56367a627
: 交割日魔咒要来了?恒指期指持仓集中度显示空头占优,结合A股-0.41%的弱势,明天警惕上证破位3850。
股轩机
: 尾盘突袭的沈鼓明天大概率核按钮79%换手+21亿成交撑不起373%涨幅,纯粹筹码游戏。
壹曲財經
: 哈哈哈,看多看空各有拥趸,有分歧就有机会。
观三河
: 暂时观望
万连山
华尔街重估特斯拉Semi软件订阅模式,RoboTruck产业爆发在即
最近,摩根士丹利发布特斯拉Semi研报,大幅上调了特斯拉自动驾驶卡车业务的牛市估值。
特斯拉在9月11日发布了Semi欧洲规格版,预计于2027年开始交付。相比Semi的销量,大摩更看重其自动驾驶软件订阅带来的长期盈利增量。大摩假设自动驾驶软件按每英里0.85-1美元收费,单车每月可为特斯拉贡献1.2万-1.8万美元软件收入。
大摩测算,特斯拉到2040年在路面上部署8.2万辆Semi卡车,占据自动驾驶潜在市场13.5%的份额,可带来170亿美元的软件收入及约75亿美元的增量EBIT。从Semi卡车机会单独来看,分析师估计其价值可达每股20美元,约合800亿美元市值。
更值得关注的是,摩根士丹利分析师还在报告中表示,在15年内部署8.2万辆仅“是一个保守的起点”,大摩自身并未将8.2万视为上限。但即便是凭借8.2万台的规模,Semi就有可能赚到170亿美元的软件订阅收入。在牛市情景下,2040年Semi的软件订阅收入可达到约344亿美元,是基准情景下的2倍。足以见大摩对于RoboTruck赛道及自动驾驶软件订阅带来长期盈利增量的看好。
所以说,华尔街看重卡,已经从销量、制造业的逻辑转移到智驾技术授权、软件订阅这一高毛利的经常性收入上,自动驾驶改变了重卡货运的成本和盈利结构。大摩预计美国自动驾驶重卡潜在市场到2041年将超过万亿美元。
全球货运业正面临燃油、人力成本上升压力,对TCO(总拥有成本)高度敏感,在中国、美国等市场,货运司机严重短缺。降本和填补劳动力缺口的刚需,加快了RoboTruck商业化落地。大摩认为,相比人工驾驶,自动驾驶重卡可节省人力成本、降低燃料和保险支出,并通过延长运营时间、增加里程摊薄固定成本。
RoboTruck通过电动化降低了能源成本,更重要的是以智能化压缩人工成本、大幅提高车辆利用率。大摩测算,人类驾驶的电动重卡每英里成本为2.67美元,而特斯拉Semi自动驾驶可以降至2.13美元,下降20%,其中的劳动力成本完全消除;相比人工驾驶,自动驾驶卡车日运行时间由11小时增至22小时,年有效行驶里程由9.24万英里升至21.52万英里。最终单车年利润(含SG&A口径)可由3.7万美元增至18.9万美元,利润率从11%大幅升至29%。
沿着这套框架再看国内,DeepWay深向是目前唯一和特斯拉Semi一样采用“软硬件一体+整车销售+智驾订阅”模式,且更早实现量产交付,并跑通软件订阅的公司。
截至2026年4月,DeepWay深向已累计交付超1.3万辆新能源重卡,搭载L2系统的车辆超过9000辆,订阅率突破30%;目前L2运营里程已接近5亿公里。L4编队已在内蒙古完成后车主驾无人测试,预计年底实现后车无人商业化运营,DeepWay深向近期还联合申通快递完成了行业首次L4级新能源重卡路测。
这种商业模式是逐层递进的:卖车扩大保有量,在此基础上获取高毛利的L2、L4订阅收入,再向RoboTruck货运服务网络延伸。
全球货运市场正迎来结构性转型带来的巨大机遇,未来新能源重卡的赛点将是自动驾驶软件订阅和无人运力服务。谁能率先跑通“硬件交付+软件订阅”的闭环,谁就能分享全球千亿美元级RoboTruck的红利。
36 微信 微博 格隆汇 186 19
355317 阅读
- 查看更多
东莞股侠
: 呵呵,大摩又在画饼了🤡
大纲但
: 2040年的事现在吹有啥用?自动驾驶重卡技术成熟度存疑,欧美法规都没完善,特斯拉拿头实现8万辆?
我承认你很优秀
: 特斯拉这波软件订阅玩得溜啊,未来现金流稳了!
菠萝蜜菠萝
: 特斯拉确实在推进,欧洲版Semi已发布,续航550公里,计划2027年交付;FSD监督版确认将落地Semi,欧洲已有六个成员国允许乘用车FSD上路。内华达Semi专用工厂的目标年产能是5万辆。但核心矛盾在于:大摩的170亿美元测算,建立在“完全自动驾驶软件已大规模商业化”的前提上。目前Semi的FSD仍处于监督版阶段,无人化重卡在开放干线上的商业运营尚未在特斯拉体系内验证。大摩自己也维持特斯拉“Equalweight”(中性)评级,目标价400美元,Semi的软件机会更多是牛市情景下的增量,而非基准情景的必然兑现。
万银舟
: A股智能驾驶标的埋伏机会
陈叔论投资 复盘 逻辑制胜
鹰派加息落地!A股没崩,但也没涨!这两个方向跷跷板又来了!

美联储加息的靴子终于落地了,结果不是鸽派,反倒是降低市场预期的鹰派言论。但比较有意思的是外围股市反应都非常一般,这样的结果就说明市场已经充分预期,因此才没多大的反应。
正因为如此A股仅仅也就微微低开一点,然后就迅速低开高走把这些利空给消化了。不过市场冲高之后就出现了一波“快准狠”杀跌,当再次杀跌到3850附近(今天最低3866),护盘的资金也就出手了,往后市场就是一个横向震荡。
市场这一波冲高回落的重要推手依旧还是科技股,而今天表现比较好的创新药正好和AI硬科技形成一个跷跷板效应,AI硬科技早上冲高它们就回落,而AI硬科技回落它就走强。
虽然昨天AI硬科技并没有出现虹吸,但今天这种跷跷板效应就说明虹吸仍然还是存在的。同时也说明当下市场没有新的增量资金出现,存量资金博弈这种现象会是一个常态。
接下来市场怎么看?
现在的市场反倒变得比较复杂了,偏鹰派的加息并没有驱使市场选择新的方向,也就是说市场继续在这里维持震荡的概率是比较大的。
目前市场死守的是3850点,只要没有跌破市场大概率都是维持这样的弱势震荡,一旦跌破了,那么市场下一步就是挑战前期低点3741点,这个位置可是市场的信心位置,一旦有效跌破,那就非常不容乐观,这里复制2022年初的走势就是大概率。
如果这里守住了,那就还能继续看一波反弹,所以现在仍然是得走一步看一步,留着足够大的仓位耐心等待机会是比较好的。
成交量方面
三市场成交1.84万亿,相较于前一天缩量159.8亿,前一天好不容易放量今天就开始缩量,这就说明市场的信心仍然缺失,因此这里仍然只能多耐心等一等看一看再说。
别的倒不担心,最怕这个地方出现阴跌,一旦阴跌那调整时间就会比较久,属于钝刀子割肉,看着一天波动不大,但累积下来就很受伤。
板块资金方面
资金净流入比较多的方向:长安汽车(32.29亿)、电子纸(30.37亿)、小米汽车(26.52亿)、智慧灯杆(24.33亿)、民营医院(23.98亿)等,排名前二十的行业资金净流入都在5~33亿之间。
资金净流出比较多的方向:融资融券(546.38亿)、芯片概念(286.79亿)、2026中报预增(220.12亿)、国企改革(198.74亿)、5G(178.28亿)等,排名前二十的行业资金净流出都在106~547亿之间。
由此可见,资金今天是净流出居多,代表科技股情绪的融资融券今天大幅净流出,这也再一次验证了每次融资融券净流入500亿以上,往后都容易出现情绪回落的情况。
因此这也说明只要科技股情绪开始高涨的时候,一旦融资融券净流入超500亿以上,次日冲高一定要小心谨慎的。除非未来这一现象发生改变,不然有效性都是会比较好的。
板块方面
农业板块再次强势领涨,其实农业板块的大逻辑一直都没有变化,因为受厄尔尼诺影响它不是说一下就结束的,现在更多还是预期的炒作,事实还没有来,未来实际的影响还很难说,所以这一块大逻辑没变的情况下会经常有炒作性的机会。
这一轮炒作调整下来也有一周多了,短期超跌后迎来超跌反弹是完全没有问题的。在当下背景下,会不会走第二波暂时也不好说,这得要看市场有没有带人气的主线、以及农业相关的消息会不会比较多。
但这个大体的思路就是跌多了企稳可以做低吸,涨高了情绪比较亢奋的时候是可以考虑离场的,大方向在厄尔尼诺影响褪去前,基本上都还是可以看好的,只不过这个节奏要踩的比较准才行。
这里最看好的就是白糖,可能现在基本面变化还不大,目前库存也比较多,一旦厄尔尼诺影响扩散开来,那么就很容易演变成供不应求的局面,而国内的高库存就很容易变成利润。
只不过现在影响还没来,因此大家对于白糖的分歧也就比较大,但我们一定得有这样的前瞻意识才行。
其次强势领涨是就是创新药,消息面上,诺和诺德与Anthropic宣布达成合作,双方将利用Anthropic的人工智能(AI)模型及Claude Science支持药物发现与研发。
有分析指出,诺和诺德联手AI巨头Anthropic(利用Claude推进药物发现)等重磅合作落地,催化了“AI+医药研发”的想象空间,提高了市场对CRO研发效率提升和新技术订单增量的信心。
其实这正是行业步入阳面的真实写照,一旦行业从阴面步入景气周期利好消息就特别多,本身今年一二季度就验证了行业的景气度,目前调整又足够充分、基本面也够硬、整体位置也不高,尤其这个行业本身就具有科技股属性还具有防御属性,这个方向没有理由不去看好的。
只是这个方向波动会比较大,做到不要去追高,调整企稳去低吸就基本上不会有大问题,未来要是再叠加AI的赋能被市场认可,那可能又是一轮提估值的过程。
其实现在已经有这个苗头了,就看市场什么时候开始炒作,这一块未来只会迟到绝不会缺席,因此这个方向相对于其它方向肯定是赢面更大一些。
最后就是汽车整车强势领涨,工信部等9部门近日公布《智能网联新能源汽车产业发展“十五五”规划》。规划提出,到2030年新能源乘用车新车销量占比达70%。规划提出,加大汽车企业依法兼并重组和跨区域整合力度,深入推进汽车生产企业集团化管理改革。
汽车股一直不强就是因为内卷,现在不少汽车公司都开始转型做“具身智能”,准备孕育自己的“第二增长曲线”,因为人形机器人很多零部件都是一些汽车公司提供的,因此这一块它们具有一定的先发优势。
最近汽车股强势除了政策面的影响外,也存在这一块的预期,但这里面能真正跑通实现“第二增长曲线”的公司还需要观察。
应对策略
目前市场信心匮乏、也没有选择方向,因此这个地方你很难去操作,只能继续多耐心等一等,多留一些仓位等待新的机会是比较好的。
或者是轻仓低吸一些逻辑比较顺,整体位置又不高,调整又充分,基本面也不错的方向,这一块的会相对于其它方向赢面会更好一些。
短期方向:创新药、生物医药、白糖(回调低多)、农业板块。(后两个等待回落企稳再看)
长期方向:自由现金流向好、高股息、高分红、还兼具成长性 (不盲目追高,警惕高股息变低股息的品种,等待回调企稳介入)
$上证指数(SH000001)$ $深证成指(SZ399001)$ $创业板指(SZ399006)$
【复盘】9.17收评|加息落地,后市行情怎么走?
18 微信 微博 格隆汇 122 25
102818 阅读
- 查看更多
涨停板暴击
: 芯片概念流出286亿,中报预增的票也在砸,业绩好也跌?什么鬼逻辑!
吴世皑
: 1.84万亿还叫缩量?散户早被磨没脾气了…
智光理财
: 农业板块每次都是消息真空期的过渡题材,真能走二波?
万银舟
: 哈哈AI+医药这概念炒得飞起,诺和诺德和Anthropic合作能落地多少成果?市场先嗨为敬🤣
小布丁
: 长安汽车凭什么流入32亿?政策利好能持续多久?

山顶的太阳
 美联储三年来首次加息!沃什“放鹰”:通胀太高太久
特朗普再次施压降息
 +2
56 微信 微博 格隆汇 200 9
754738 阅读
- 查看更多
熵增首富
: 恒指微涨背后可嗅到加息不定时心跳:纳斯达克先驱亮起触发点负数微光
泽脸斯基
: 核心通胀的达峰时间延后来迟迫近2027年,长痛煎熬避不开
上帝拇指哈
: 新掌门不到百天提交预测书上再缺席,这让决策操盘艺术放风筝话题添堵

大局观市调研 热门研报 宏观研究 逻辑制胜
吐故纳新,拨云见日——当前经济和市场展望丨锂电行业复盘启示
分享 微信 微博 格隆汇 95 12
55524 阅读
- 查看更多
一牛遮百熊
: 这文章该配上美联储政策解读食用更佳 现在纳斯达克暴涨1.5%和A股跌成狗形成魔幻对照 安全逻辑在东西方根本是两套玩法
葛多多
: 新能源阿尔法早转移了
靳叔辣评
: 中游加工指的是电解液/隔膜那几家?
巴菲特的花棉袄
: 数据详实但结论保守了!美日经验不能直接套用中国,我们基建消化产能的速度快十倍,2027年房价见底?我看明年Q3就能反弹
琴心剑气
: 呵呵 又是科技黄金老套路
猫哥的小酒馆 热点追踪
靴子落地!
无论是股市、债市还是汇市,都在翘首以盼的利率决议昨晚落地了,加息25基点这个没啥,完全在预期之内,市场也早就定价了。
超预期的地方在于,这次加息可能并不是终点。点阵图显示,今年很可能还得再加息1次。随后美元指数快速拉涨,一举升破100.00心理关口;基准10年期美国国债收益率反弹至5.01%。黄金本身不产生利息,当美债收益率走高,持有黄金的机会成本便大幅增加,对金价形成最直接的利空压力。
沃什表示,美国通胀仍然高企;他不打算提供前瞻指引,不会预判任何未来的决策,美联储决定取消一部分宽松政策。
这次加息尘埃落定之后,估计没人再怀疑美联储的决心。特朗普在美联储加息之后又一次喊话说:美国利率应该降至1%或更低。但这个喊话没多大用,当下市场情绪是纠结10月份再加一次还是12月份再加一次。
PS:下一次美联储议息会议在10月29日。
再看今天的贵金属市场,用一句话来概括就是,美联储扔出了一只“鹰”,整个板块应声倒地,一众黄金概念股纷纷放出一根巨阴线。
过几天就是中秋假期,再过几天是国庆假期,理论上说这段日子应该都比较平静,机构和大户都准备度假去了,不会有太大的行情。
【复盘】9.17收评|加息落地,后市行情怎么走?
2 微信 微博 格隆汇 141 22
232545 阅读
- 查看更多
早晚要清仓
: 这篇分析把利率-美元-黄金传导链讲透了不过中秋国庆临近,交投清淡可能弱化波动。
复利永动机
: 懂王式喊话完全无视宏观现实,当5%国债收益率是摆设吗?
鳏寡雎鸠
: 加息25基点早有预期,但点阵图暗示再加一次绝对算黑天鹅。看今天亚太市场全绿,港股恒指跌109点很说明问题,资金用脚投票了。
宫于恕
: 沃什和鲍威尔绝对在唱双簧,一个放鹰一个补刀,分明告诉市场别幻想宽松!特朗普喊降息?呵呵,他现在连推特征服者勋章都发不出来了吧。
小钢
: 文章清晰点明了利率决议的核心:表面符合预期,本质超预期鹰派。黄金作为零息资产在收益率飙涨时必然承压,叠加美元破百的双重压制,今天的暴跌完全可以预见。

十年作手 复盘 实盘
美联储加息落地:谁在裸泳,谁在狂欢?
一、戳破万亿成交假象:放量滞涨,主力大规模出逃
两市成交接近1.84万亿,量能依旧充沛,但完全是放量滞涨的弱势结构。 今天最真实的数据不在指数,而在资金:主力净流出超227亿。涨跌家数跌多涨少,局部涨停热闹,本质是高位资金借情绪掩护派发筹码。
这种行情最伤人:指数不大跌,让人放松警惕;个股零星赚钱,让人忍不住追高。结果就是散户冲锋接盘,机构顺势离场,巨量成交全部变成高位套牢筹码。
二、极致高低切换:高位科技崩盘,低位板块避险
今日市场上演极端资金搬家,高位成长全线失血,低位防御逆势承接。 重灾区非常明确:电子、有色、电力设备、计算机集体大额流出。前期大涨的AI、半导体、科技题材,在获利盘兑现下持续杀估值。大宗商品更是承压,强美元周期下,资源股彻底走弱。
而资金唯一愿意抱团的方向,全部是低位、低估值、超跌板块:汽车、医药、交运、农林牧渔逆势流入。这不是新主线崛起,而是典型避险式高低切。市场没有进攻信心,主力不敢做高位延续,只能在低位做短平快防守,情绪极度谨慎。
三、宏观定调:美联储加息,压死成长的最后一根稻草
凌晨美联储如期加息25基点,利率抬升至3.75%–4.00%。虽然落地符合预期,但高利率环境确认、降息预期延后,直接压制所有高估值成长股。
全球无风险利率走高,外资偏好收缩,A股科技、科创等高弹性板块,必然迎来估值重估。以前靠预期、靠想象力的“市梦率行情”彻底失效,高位科技杀跌,才刚刚开始。
$京东方A(SZ000725)$ $山子高科(SZ000981)$ $金健米业(SH600127)$
【复盘】9.17收评|加息落地,后市行情怎么走?
主题
--
2 微信 微博 格隆汇 54 11
102182 阅读
- 查看更多
十年作手
回复
小韭征途
: 村里面的政绩
小韭征途
: 放量滞涨借口掩护出货,指数红绿灯比个股失血更重要吗?
你的白肤兄弟
: 美联储放鹰瞬间抽干成长股流动性
吴世皑
: 场内老韭菜都懂:无量股弱反弹时,数据越好看越要警惕!聪明钱早跟随主力切医药了
长线投资是金
: 高低切只是暂时避风港,医药汽车持续性存疑
佚名 硅基人 基本面
最鹰美联储全票加息;高利率还要多久?释放了什么信号?
本次美联储加息25个基点,将利率区间上调至3.75%-4.00%,是市场完全定价的结果,没有任何意外。
但真正重塑后市定价、需要全市场重新计算的核心问题从来不是“加不加”,而是:高利率到底要维持多久?
七周前的7月议息会议,美联储还是9:3维持利率不变,三张反对票倾向加息,市场整体偏向观望;而本次9月会议,最终以12:0全票通过加息。短短七周,市场从“等待观望的共识”,彻底转向“落地收紧的共识”。
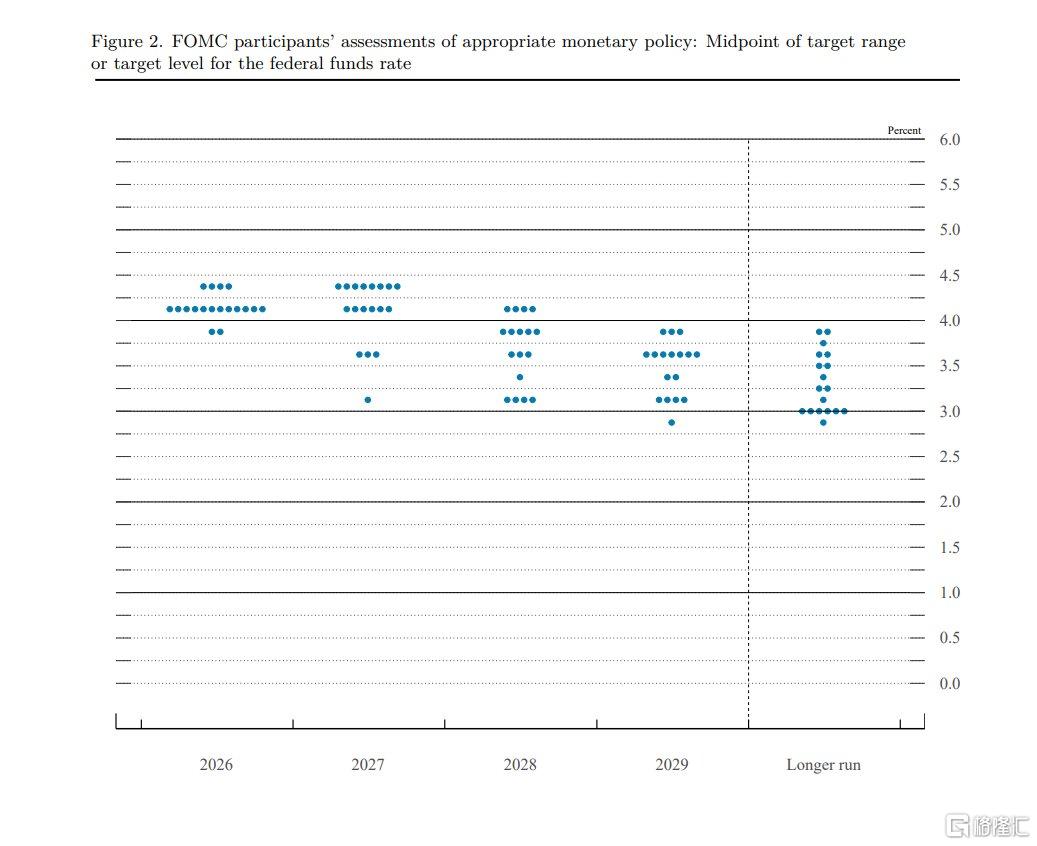
比加息更鹰的,是本次更新的点阵图:年内、明年利率中位数维持4.1%,2027-2028年利率预测较6月大幅上修50个基点。这直接宣告,此前市场透支的降息预期基本落空,高利率更长存续,成为新的市场主线。
当下的美国经济,走出了一套非常特殊的矛盾格局:经济韧性超预期,企业资本开支持续扩张,AI基建投资持续抢资、吸纳海量流动性。
强劲增长是企业盈利的支撑,但通胀回落速度不及预期,又给美联储持续收紧政策提供了坚实理由。增长韧性、通胀粘性两股力量博弈,彻底改写了本轮的利率周期逻辑,也让资产定价进入全新阶段。
一、七周大变局:从观望到加息,三大核心动因
沃什在发布会明确阐释了政策转向的核心逻辑,核心围绕经济、通胀、地缘风险三点展开。
1. 经济就业韧性拉满,衰退风险彻底退潮
当前美国就业市场表现稳健,失业率稳定在4.1%左右,岗位空缺、工时数据回暖,失业救济四周均值处于充分就业区间。同时企业信贷、资本投资持续扩张,经济内生动力充足。
美联储大幅上调经济预期,今年GDP增速看2.3%,明年看2.4%,衰退已被移出基准情景。就业无明显恶化,美联储就没有任何降息托底的必要,这是敢于持续收紧的核心底气。
2. 通胀粘性超预期,等待的代价越来越大
沃什此前明确过通胀检验标准:核心通胀必须快速、明确向2%目标回落。但夏季以来的所有数据,都未达标。
结合CPI、PPI数据推算,8月PCE同比或达3.6%,且超多数品类的长短周期通胀涨幅仍突破3%。本轮通胀问题,早已不是短期油价波动导致的临时反弹,而是价格压力覆盖面广、持续性强的结构性问题,继续观望只会让通胀固化,治理难度更大。
3. 地缘风险扰动,输入性通胀风险抬升
过去七周,美联储重新评估了地缘热点局势。能源、原材料价格的波动,存在持续向美国实体经济传导的风险,进一步加剧通胀不确定性,倒逼政策结束观望、落地收紧。
值得注意的是,全票加息只代表本次行动达成共识,并不意味着**们对后续利率路径、明年政策走向完全统一,后续分歧仍会存在。同时沃什明确表态,美联储决策只锚定通胀与就业,不受政治干预,不会被市场低利率期待绑架。
二、本次加息最关键的一句话:撤回一部分宽松,金融条件并不收紧
市场普遍直觉是:当前利率水平已经不低,经济理应处于紧缩压力之下。但沃什的核心判断完全不同——当下的金融条件,并不具备真正的限制性,本次加息本质是“撤回部分宽松”。
很多人混淆了“政策利率”和“整体金融条件”。联邦基金利率只是工具,真正决定经济松紧的,是债券融资成本、信贷可得性、信用利差、资产价格等综合指标。
目前企业融资顺畅、信贷持续扩张、资本投入不减,实体经济并没有被高利率压制。这也解释了为何美联储不再纠结中性利率的参考意义:中性利率无法观测、随经济结构动态变化,不能作为政策决策的硬性标尺。
这直接打破了市场的固有逻辑:利率走高≠紧缩到位≠即将降息。只要信贷、实体需求保持强劲,美联储就有动力继续维持紧缩、甚至进一步收紧。
同时本次收紧只针对利率政策,央行维持充足准备金的银行流动性政策不变,本次加息并不会带来银行体系流动性短缺问题。
三、读懂点阵图:不是永久高利率,是降息周期全面延后
本次点阵图的核心变化,并非长期中性利率大幅抬升,而是中短期利率路径全面上修,高利率延续时间大幅拉长。
从机构预测分布来看,18位决策者中,绝大多数认为年内仍有加息空间,“再加一次25BP”成为市场最主流预期。
市场热议的“2027年不降息”其实是误读:年末利率中位数持平,不代表两年内利率一成不变,无法排除“先加息、后小幅降息”的走势,也不代表官员路径完全统一。
更关键的是通胀修复节奏:今年PCE、核心PCE仍处高位,要到2029年才能稳步回归2%目标。漫长的通胀修复周期,注定了宽松窗口期大幅延后。
四、加息无法疏通能源供给,为何还要坚持收紧?
市场一直有核心疑问:加息无法解决霍尔木兹海峡航运、能源供给短缺的供给端问题,为何还要牺牲经济需求来抗通胀?
美联储的核心逻辑,从来不是压制单次供给冲击,而是阻断通胀的二次、三次扩散传导。
油价上涨会推高生产、运输成本,进而带动终端商品涨价;若市场通胀预期固化,居民会通过薪资谈判追涨工资,最终形成“薪资-物价螺旋”。即便最初的能源冲击消退,通胀压力也会长期留存。
加息的核心作用,就是通过收紧需求、抑制信贷、稳定市场通胀预期,切断通胀扩散链条。
当下美联储的风险偏好极度倾斜:就业下行风险几乎归零,通胀上行风险依旧高企。就业韧性给了美联储极致抗通胀的空间,政策重心彻底转向“优先稳物价”。
五、AI繁荣,为何带不来低利率?
本轮长债收益率走高、利率难以下行,AI产业繁荣是核心推手之一。
大规模AI基建建设、数据中心落地、芯片设备采购,会产生海量的资本开支和融资需求,持续抢夺市场流动性,推高长期资金成本。
更关键的是AI的效益错配:当下的基建投资、设备采购是即时落地的,会立刻提振需求、加剧资源紧张;但AI提升生产效率、降低通胀的红利,是滞后、不确定的。
短期需求扩张、长期效率滞后,让AI在现阶段变成了“通胀韧性、高利率延续”的助推器。这也让美联储专门成立工作组,专项研究AI对货币政策、经济周期的深层影响。
落实到资本市场,AI产业是典型的“双面逻辑”:产业订单爆发抬升企业盈利预期,但高折现率、高融资成本又会压制资产估值。产业景气和行情波动可以长期共存,并非AI涨、科技股就一定持续走牛。
六、三大投行核心分歧:当前的紧缩,到底够不够?
本轮决议后,投行分歧早已不在“加不加息”,而在“后续是否需要超预期收紧”。
高盛:本次点阵图和表态远超市场温和预期,若四季度通胀无明显拐点,美联储大概率开启更积极的收紧节奏。
摩根士丹利:核心关注点是“金融条件未收紧”,当下市场认知的高利率,或不足以压制通胀、完成政策目标。
摩根大通:当前政策预测存在理想化矛盾——在维持高增长、稳就业的同时,期待通胀快速回落,难度极大,后续加息次数或超市场预期。
七、后市核心观察两条主线,决定资产走向
加息落地不代表利空出尽,后续行情不再由“单次政策动作”决定,而是由两大核心变量主导:
1. 通胀的持续性回落:单月数据改善无意义,必须看到核心通胀持续下行、涨价品类持续收缩,才能改变美联储政策基调。
2. 就业韧性的延续性:若后续失业数据抬头、就业市场走弱,美联储将重新平衡增长与通胀,降息预期才会重启;但就业一旦松动,往往也对应企业盈利下修,股市未必迎来利好。
除此之外,AI行情需要告别单纯的题材炒作,重点跟踪资本开支落地、现金流兑现、融资成本变化;而国内资产则需要持续权衡海外高利率的压制、AI产业链外需的支撑,双向博弈将成为常态。
最后总结一句话:
本轮加息早已落地,市场真正的博弈终点,从来不是利率高点,而是通胀回落的速度、企业盈利兑现的力度。前者决定高利率何时终结,后者决定资产估值能否扛住长期紧缩。
$纳斯达克综合指数(USIXIC)$ $道琼斯工业平均指数(US.DJI)$ $标普500(US.SPX)$
8 微信 微博 格隆汇 210 20
314736 阅读
- 查看更多
金融猎鹰
: 加息确实比预期更鹰派,点阵图延长高利率周期的事实让降息预期彻底落空,资产定价必须重置了
安贞散人
: 市场提前消化了加息,但全票通过释放的信号比25个基点本身更具冲击力
地主小财
: 沃什强调金融条件未收紧,这意味着即使达到4%的利率水平,实体经济仍未感受到真正压力,后续继续紧绌的空间可能更大,融资成本会进一步承压吗?
八两金
: 点阵图直接把市场幻想打碎了,之前押注降息的机构现在估计在连夜改模型吧?这波利率高原期比想象中持久,债市还得继续承压
Dancer
: 又加息?韭菜根都要被刨没了...
窝轮女神Fifi 复盘
美联储三年来首次加息!市场将如何应对?
北京时间9月17日凌晨2点,美联储宣布加息25个基点,将基准利率上调至3.75%-4.00%,为2023年7月以来首次加息,符合市场预期,此前美联储已连续五次会议按兵不动。
最新的点阵图显示,19名官员有16人认为今年应再次加息。沃什在发布会上表示,通胀过高且持续太久,夏季数据未见明显改善。
尽管如此,华尔街策略师并未因此转向看空美股。摩根士丹利、摩根大通和高盛认为,当前市场已经对政策转向有所定价,企业盈利和经济增长仍是支撑股市的主要因素,加息未必会改变本轮行情的中期方向。
美股、黄金、加密又会如何表现? $InvescoQQQTrust(USQQQ)$
北京时间9月17日凌晨,美联储时隔三年重启加息,加息25个基点,基准利率上调至3.75%-4.00%,这是2023年7月之后的首次加息,此前已经连续五次议息会议维持利率不变,本次加息基本契合市场预期。
点阵图释放出偏鹰信号,19位官员中有16位预判年内还会再度加息。美联储官员直言通胀居高不下,夏季通胀数据并未出现实质性好转,通胀压力仍是政策首要考量,意味着高利率环境或将延续更久。
有意思的是,华尔街头部机构并未就此看空美股。摩根士丹利、摩根大通、高盛均表示,市场已经提前消化了加息的政策预期,企业盈利与宏观经济增长,才是驱动股市中期走势的核心力量,单次加息很难扭转美股中期行情。
加息落地之后,美股、黄金、加密资产都将迎来考验。高利率会抬升资产折现成本,对成长股、黄金、加密这类风险资产形成压制,但如果经济韧性较强,企业盈利能够持续兑现,市场也未必会出现深度回调。
对普通投资者而言,不必被加息消息过度扰动,既要警惕利率上行带来的波动风险,也需要理性看待基本面的力量,做好仓位与风险的平衡。
先轻仓观望,再做决策。
免则声明:上述内容仅代表个人观点,仅供合资格香港居民参考,不构成任何投资建议,股市有风险,投资需谨慎。
【复盘】9.17收评|加息落地,后市行情怎么走?
2 微信 微博 格隆汇 77 14
69199 阅读
- 查看更多
疯魔九妹
: 要我说就该空仓看戏,等美联储自己打脸降息再进场,现在冲进去纯属送人头
爱吃沙县
: 短期波动难免
余北天
: 韭菜们慌不慌?
每个人都叫我k哥
: 美联储嘴上说打压通胀,身体很诚实嘛!美股十年牛市靠的就是宽松,现在装什么大尾巴狼
泡泡经济学
: 加息周期里成长股压力最大,但消费和能源板块可能有结构性机会
林春木
美科技监管风暴!苹果、谷歌、三星突遭调查
一边专利围剿、一边拆分垄断
26 微信 微博 格隆汇 85 10
267818 阅读
- 查看更多
股老僧
: 监管常态化是好趋势 长远利行业发展
财神驾到
: 监管怎么总盯着头部公司?
三十年老韭菜
: 美司法部乘胜追击广告技术将迎结构性震荡联盟式DSP模式或成新蓝海但广告库存共享引发隐私合规新挑战
迪士尼外逃饭统 题材挖掘
$会稽山(SH601579)$ 最近黄酒股“开了挂”。
9月17日早间,会稽山、古越龙山再次上涨,盘中分别涨至超8%和4%,随后回落,收涨5.37%和0.82%。
9月16日,会稽山、古越龙山、金枫酒业刚刚上演过集体涨停,会稽山已经创下2014年上市以来的股价新高。事实上,进入9月以来,每周都有黄酒股收获涨停。会稽山从7月29日至今(37个交易日)股价已涨超107%,古越龙山从7月至今股价已经涨超30%。
黄酒股上涨热潮是从去年4月开启的,领涨的同样是会稽山。
去年黄酒股上涨的利好来自产品端。
一方面是传统黄酒产品集体涨价,提升价值。去年4月,古越龙山、会稽山双双开始提价,对主力黄酒产品提价2%至12%不等。
另一方面是推出黄酒创新产品,着眼年轻化。
会稽山推出的“爽系列”气泡黄酒持续大卖,到年底已经成为销售额亿元级别的产品。
古越龙山与华润啤酒合作推出了黄酒+啤酒的创新产品“越小啤”,同时也大力推广无焦糖色、低糖度、相对高度数的“无高低”,后者在电商渠道热卖,成为触达年轻消费者的增量新品。
这两项举措分别从短期业绩和长期前景两个方面,为黄酒股提供了上涨利好。
而今年这轮黄酒股涨停潮的动力来自渠道端。
过去几个月,会稽山、古越龙山陆续签下了一批白酒大商,前者与河南、广东、四川、北京、吉林、黑龙江等省市的茅台经销商密集签约,更早全国化的后者今年也与广东粤强、北京糖酒集团等地方老牌大商达成了合作。这些大商的地方资源和客户资源,曾造就了高端白酒的辉煌。
并且合作主要是围绕高端产品展开。比如会稽山与一系列茅台大商签约,都是为了推广其高端系列“兰亭”。而古越龙山与大商的合作,也是围绕“国酿”以及其他中高端产品展开。
由于近年白酒行情低迷,白酒行业长期积累的优质经销商资源,如今溢出到了黄酒行业。此前行业媒体曾统计,2024年至2026年上半年,20家白酒上市公司经销商数量减少6000多家。
黄酒同样是传统酒类,同样有悠久历史,同样有老酒储备,白酒大商集体入局,是期待在当前健康化、低度化的趋势下,黄酒能依靠针对高端客群的推广,迎来一轮向上行情。
要知道黄酒一直被认为局限于江浙沪市场,产品价格被困在50元以下。
如今正在推进高端化、全国化的黄酒,抓住了白酒溢出的优质渠道资源,给市场提供了很大想象空间。近一两个月的连涨,正是资金对黄酒行业突破天花板的尝试给予的溢价。
但要断言黄酒板块实现突破,还为时尚早。
“黄酒板块这轮上涨带有估值修复性质,不完全是基本面的爆发式增长。”酒业评论人肖竹青对21世纪经济报道记者说。
去年上半年黄酒股集体上涨,但到四季度旺季业绩兑现后股价还是有所回调,只有会稽山股价维持在高位。
会稽山的“兰亭”和古越龙山的“国酿”,是当前黄酒行业的代表性高端大单品,但事实上去年以来这轮增长后,这类高端产品在部分市场、部分渠道的价格都有所松动。一些省外新经销商为了完成动销,出现了让利出货的情况。
白酒行业一再证明,价格是高端酒的生命线,一旦低价、倒挂普遍化,便会动摇高端定位、折损品牌价值。只有市场真实动销增长比渠道拿货增长更快,才能说明黄酒的市场空间出现了实质性的突破。
而消费者心智的培育,需要时间。
古越龙山今年就选择了在淡季“控量保价”,一方面明确国酿系列全国经销商总数限定为100家,并实行动态考核,同时对产品实行控量,从而保护国酿的高端价值;另一方面精简其他SKU、优化整体产品结构,从而维护毛利率。
“这类结构性改革,短期会带来营收与利润层面的阶段性折损,但有利于保护高端产品的长期品牌价值。”古越龙山总经理马川在前不久的半年报业绩说明会上回应21世纪经济报道记者提问时表示。
2 微信 微博 格隆汇 73 14
104256 阅读
- 查看更多
葛多多
: 高端化行至深水区
娅娅
: 古越龙山SKU优化的阵痛期恰恰是观察渠道韧性的窗口期,现在砍中低端保高端虽拉低报表,但若经销商稳定性提升就是利好。
老局长
: 警惕渠道踩踏
索罗斯跟屁虫
: 看涨的量能持续性存疑
大盘不飞我飞
: 飞天茅台经销商转卖兰亭黄酒?这渠道嫁接有意思
老猫- 财经评论员 热点追踪
重磅前瞻!美联储凌晨决议五大情景,后市走势全梳理
北京时间周四凌晨2点,美联储即将公布最新利率决议,成为当下全球金融市场的核心焦点!
自新任美联储主席沃什上任以来,始终对基准利率走势闭口不谈、拒绝给出任何政策指引。但当前高通胀、油价突破100美元/桶的高压环境,叠加沃什一贯重视物价稳定、紧盯市场定价信号的立场,本轮利率走向基本已经明朗。目前市场主流预期高度统一:美联储将加息25个基点,将联邦基金利率区间上调至3.75%-4.00%,且后续仍存在进一步加息的可能性。
针对本次决议的所有潜在走势,摩根大通全球利率策略主管最新研报,拆解出五大核心情境,覆盖所有盘面可能性,精准预判市场波动:
情景一:维持利率不变(概率极低)
小摩明确此情况几乎不会发生。若美联储按兵不动,会严重透支政策公信力,同时让7月鹰派加息的操作彻底失效。一旦意外落地,1年期远期隔夜指数掉期利率或大跌25个基点,2年期美债收益率预计下跌20个基点。
情景二:加息25BP,无任何前瞻指引
美联储如期加息应对高通胀,但沃什延续闭口不谈政策后续的风格。政策模糊性会压制市场预期,最终带动短端利率小幅下行。
情景三:加息+暗示退出2025年宽松政策
沃什此前表态美国劳动力市场已实现充分就业,大概率会释放信号:2025年计划的75个基点降息属于多余操作。该信号落地后,市场短期会定价总计75个基点的加息空间。
情景四:加息+上调中性利率R
这是影响长端行情的关键情景!美联储将承认当前货币政策紧缩力度不足,同时认可AI大规模投资提振美国生产率,推高经济增速与中性利率。
目前市场已提前部分定价,远期利率升至周期高位,反映出“利率长期维持高位”的预期。小摩分析,该情境下短期利率波动有限,但长端远期利率仍有进一步上行空间。
情景五:加息+强硬抗通胀表态
美联储彻底转向“惩罚性抗通胀”模式,优先牺牲经济增长和就业,全力压低通胀至目标水平,允许市场定价更高的终端利率。值得注意的是,该强硬表态反而会让长端远期利率回落,市场解读为“激进加息终将压制经济、提前终结高利率周期”。
整体市场研判
本次小摩并未给各情景设定精准概率,但明确核心判断:不加息、强硬粉碎通胀两种极端情景概率最低。也正是因为市场排除了两大极端风险,2年期美债利率得以企稳站稳,短期盘面波动相对可控。
今晚凌晨决议落地,重点关注加息落地、政策指引、中性利率调整三大核心信号,直接决定美债、美股、汇率后续走势!
$纳斯达克综合指数(USIXIC)$
今夜重磅!美联储利率决议成焦点
16 微信 微博 格隆汇 282 10
112561 阅读
- 查看更多
社会边角料
: 上证微跌0.08%显韧性,静待外围传导
Evarnold
: 支持果断加息50BP!
老郭爱吃股息
: 长期商业地产风险持续发酵
经雷
: 欧元交叉盘隐含波动率曲线显示,欧元兑美元隔夜收敛至300基点,短期宜做均值回归
弘毅
: 黄金现货1900美元或形成新支撑,今晚可尝试期权套保策略

我们对A股的思考 逻辑制胜
美联储加息对A股的影响分析
一、一阶事实:发生了什么
美联储全票通过加息25bp至3.75%-4.00%,为2023年7月以来首次加息。SEP全面鹰派调整:2026年核心PCE上调至3.4%、失业率下修至4.1%(低于自然率)、GDP上调至2.3%、长期中性利率上调至3.25%(2016年以来最高)。点阵图18人中16人预计年内至少再加息一次。市场反应:2Y收益率一度触及4.73%(2024年以来最高),10Y升破5%,2s30s利差收窄至约61bp(2025年4月以来最平),美元指数涨0.5%,黄金跳水,道指跌1.21%创6月来新低,标普跌0.45%报7551.81。
二、二阶解读:真正的预期差不在加息本身
加息本身90%已定价,发布会前市场基本平静,波动全部来自发布会——这才是本次的核心结构。三个超预期的鹰派信号:
预期差一:删除"供给冲击"表述。 这是声明措辞中最重要的一处变化。此前美联储可以把通胀归咎于油价/关税等供给因素而按兵不动,现在删除这句等于正式承认:通胀风险已从供给端转向需求端。这为后续每次加息提供了"许可证"——不再需要对油价引发的通胀免责。
预期差二:"移除一剂宽松"。 沃什反复说"很难将金融条件描述为限制性的",加息只是"取消了一些适应措施"。这句话的危险在于(Evercore的Guha指出了):它让市场失去了对"终端利率在哪里"的锚定。中性利率本身被沃什贬为"学术问题",意味着终点完全开放式。
预期差三:2027年点阵图和长期利率同步上移。 市场原以为这是一次"风险管理式"的孤立加息,但2027年中值维持4.00-4.25%不变、长期中性利率升至3.25%,说明**会内部认为紧缩周期更长更深。注意一个内部**信号:仍有3位官员预期2027年降息2次、1位预期降息4次——这等于部分人隐含认为当前路径存在政策失误风险。分歧本身就是后续波动率的来源。
市场定价已经比点阵图更鹰:交易员定价12月累计1.3次、到明年9月累计3.2次(即本轮共4次/100bp),而点阵图指引的上限是3次/75bp。这是一个经典的"点阵图追着市场走"的反身结构——越加息,长端和美元越强,金融条件越紧,但通胀偏偏又是油价供给驱动,货币政策对油价无效,只能靠压需求。美银的判断最值得记住:此前4.6%的利率在2024年12月都不具限制性,现在4%更不是,市场只定价再加60bp可能不够。
三、系统结构层:四条缠绕的反馈回路
用系统二阶的视角,这次FOMC不是孤立事件,而是四组回路的交汇点:
回路一:油价→通胀→加息→强美元→油价。 美伊战争推动油价年内飙升近80%,沙特东西管道遇袭关闭、阿曼原油对布伦特价差扩大到24美元。油价是本轮通胀的第一驱动,但沃什明确说"加息无法重新打开霍尔木兹海峡"。也就是说美联储在用错工具打对的敌人——它的真实功能是向市场证明"我们允许油价传导、但绝不允许二轮效应"。这条回路的关键节点是文档给出的判断:10月伊朗是否把油价挑到120以上,决定第3次加息的概率。
回路二:AI资本开支→长端利率→财政压力→政治反弹。 沃什自己给出了长债利率上行的三大原因,第二条"资本竞争"(超大规模企业融资)本质就是AI capex在跟财政部抢资本。这是最反直觉的一条回路:AI越繁荣,长端利率越高,政府付息越痛苦,特朗普的政治压力越大,美联储独立性测试越频繁。长期中性利率上移到3.25%,市场普遍归因于AI投资热潮——AI在永久性地抬高利率中枢,这是"AI牛市"叙事里极少有人讨论的分母端代价。
回路三:特朗普施压→沃什更强硬。 特朗普喊降息到1%以下、白宫称加息"相当令人遗憾",但同一天FOMC全票加息、沃什拒绝透露与总统的任何沟通。监管反身性的教科书案例:政治压力没有软化央行,反而成了沃什建立个人与机构公信力的燃料(Wrightson的Crandall判断很准:沃什不会允许美联储被拖入财政救助)。独立性是"双向街道"——这句话是在警告白宫别动财政和贸易的手。
回路四:10Y破5%→财政与地产受压→经济动能衰减→鸽派拐点。 目前还只是紧张积累阶段,尚未看到衰竭信号。值得盯的阈值:标普7550(跌破进入负gamma)、CTA去杠杆阈值7500、下一支撑7350-7400;美债2Y到5%(美银目标);油价120。
四、盘面结构:市场在内部**
当晚盘面的信息量比指数本身大得多:
熊平是最诚实的信号。 2Y+8bp、30Y+1bp,短端在定价"加息路径更长",长端相对受控(财政部回购+缩长债供给在托底)。市场在押注"紧缩压通胀但不杀死经济",而沃什恰好给了这个剧本——"不需要牺牲就业就能降通胀"。这套叙事成立的前提是AI生产率真的能对冲紧缩。
板块语言:AI抗跌、能源金融领跌。 光通信(Lumentum+9.6%、Coherent+6.8%)逆势大涨,能源跌约3%、金融跌1.6-4%。市场在交易"利率敏感的旧经济受损、AI盈利不受货币条件约束"。但注意这是有脆弱性的:富国银行同一天下调科技板块评级至标配、下调标普年底目标至7700,理由是数据中心政治反对声浪(中期选举变量)。AI内部开始出现"减速论"vs"基础设施需求不变"的多空对垒(阿莫代伊/奥尔特曼/马斯克呼吁放慢 vs 黄仁勋/扎克伯格/加贝利驳斥)。
资金层级行为典型。 利多利空交错、机构下调目标位(富国、Yardeni)、主权基金警示均值回归(新西兰、挪威)——这是L3机构开始分歧、L4产业资本(SpaceX+5%、存储芯片谈判)仍在进场的结构。文档里闪迪收在1519美元、美光926美元这种数字本身也说明AI硬件仍处于典型的验证期后段—放量期前段。
五、对A股的映射
按你的三类机会和L/Q公式框架,这条外溢链值得这样拆:
分母端是压力。 美元六连阳、10Y破5%、2Y两年新高——全球流动性收紧,新兴市场风险资产估值受压,人民币汇率和北向资金环境都会受牵制。这对A股整体分母不是好事,但对国内政策是反向变量:中美利差逻辑下,国内宽松空间反而被打开,A股货币条件与美股脱钩,这是A股的独立性来源。
分子端找映射。 三个方向与三类机会直接对应:
涨价逻辑(你的第一性):油价年内近80%、阿曼溢价24美元、霍尔木兹风险持续——A股石油石化、油服、油运是明确的涨价映射,且这是供应硬约束型涨价,符合"要么涨要么缺"。但注意Saxo的警告:油价回落只是"喘息不是反转",做这条线盯的是管道恢复进度与油价120阈值,节奏比方向重要。
AI算力的结构性缺货(L公式"缺"字诀):英特尔CEO说CPU只能满足前沿客户五成需求、戴尔说芯片结构性短缺2027年恶化、美光说新增内存供应2028年才爬坡、客户签多年期供货协议。美银"资本竞争"判断+光通信当晚领涨,映射A股CPO/光模块/存储——这是供给硬约束+国产替代窗口+业绩弹性的组合,处于你框架里L2→L3的机构接力窗口。
0→1质变:苹果重返服务器(M8 Ultra+NVLink Fusion)、Meta无摄像头AI眼镜Luna、AI能源管理联盟——新概念期的东西,只埋伏不追高。
节奏判断。 10月FOMC市场已定价约60%概率再加息,油价120是关键触发器。在10月会议前,"加息悬顶+大选资金涌入"的组合下,美股大概率高波动震荡,A股映射标的(尤其算力硬件)会跟着美股AI板块的情绪波动而非基本面波动——这期间的回调如果量能健康,按你的框架是L2→L3窗口的加仓点而非撤退信号;反过来,若出现"油价120+10Y站稳5.2%+2Y到5%"的组合,就是分母端全面恶化,全球风险资产无差别压缩,那时先减的是beta而不是个股。
六、后续观察清单
10月FOMC(市场定价~60%再加息):油价是否冲120是单一最大变量
美债三阈值:2Y到5%(美银目标)、2s30s到40bp、10Y站稳5.2%
AI多空决战:减速论的下一个触发点(大模型厂商capex指引)、苹果服务器进展、美光/存储涨价持续性
中期选举(11月):数据中心反对声浪→科技板块政治风险;沃什与特朗普的公开摩擦是否升级
TIC结构:日本干预汇市与美债减持的联动、中国持仓创2008年新低——海外需求端在边际恶化,这是长端利率的长期隐患
今夜重磅!美联储利率决议成焦点
8 微信 微博 格隆汇 249 16
160657 阅读
- 查看更多
福德坤
: 专业角度讲,这次点阵图隐含的长期中性利率上移才是关键。AI投资热潮永久性抬升利率中枢,分母端重估会持续压制成长股估值,创业板指未来半年难有趋势性机会。
Ginger
: 呵呵,又是这套说辞,跌了怪美联储,涨了吹独立行情🤡
夕哥
: 加息靴子落地,A股分母端压力释放,明天低开高走剧本已写好!
科技改变世界
: 全球能源价格高涨加上消费低糜,加息只会抑制部分需求,并不能改变供给端价格,生产、生活成本居高不下高仍会持续。
一只labubu
: 文档提示存储1519美刀隐含超级周期,今日深证涨1.26%,兆易该配点底仓打野
萧逸然 龙头选手 复盘
9.17 靴子落地!
$通鼎互联(SZ002491)$ $平潭发展(SZ000592)$ $永鼎股份(SH600105)$ $闽东电力(SZ000993)$ 小记:周四凌晨美联储议息会议结束后,会公布最终结果,不管是加息还是按兵不动,短期都标志着靴子落地,所以文章前几天一直在写,加息前后指数会有个反弹预期,因为会有博弈资金进场,周三指数探底回升恰好印证了文章的预判。对于周四来说,加息与否其实不重要,重要的是这次议息会议后美联储的讲话,对加息是防御型加息,还是新一轮加息周期的开始,这点很重要,这里也很简单,盯着美股即可,同时相信各大内外资机构也会迅速解读,我们只需要顺势而为,接下来就指数点位和情绪周期加以分析:
一、指数周期思考:
指数这里与文章判断一致,即加息前后会出现指数反弹,周三反弹了,那么周四凌晨如果印证加息只是暂时的,而非新的加息周期,那么指数还有一定的反弹空间,反之,这里就要注意指数横盘震荡后,再次破位下跌的风险。综合来说,全球经济为一体,谁也无法独立运行,这里建议静观其变,以上是对指数周期的思考;
二、情绪周期推演:
第一、真龙解析:闽东六板承接了非科技的投机氛围,带动了部分电力和海峡板块。而另外的科技趋势也有接力龙头,比如MLCC和pcb方向的超声和双星,但近期前核心持续跌停,对市场压制很大,这里投机容错率在不断降低,建议多看少动;
第二:机会解析:周三市场放量反弹,由于非科技的投机氛围被压制,于是资金主要聚焦在科技趋势,且两市还放量了2000多亿,所以周三的科技趋势股走得较好,从消息面来看,主要还是在博弈议息会议落地后全球市场的反弹。但这里要重视一点的是,这个反弹是提前反弹了,那么真正靴子落地后,要注意资金的承接和兑现,毕竟是量化市场,成交量放量和缩量都很快。对于本月后半月的机会来说,目前看走势较好的是科技趋势,很多标的底部起来开始冒头,后面大概率有一定的反弹空间,但也有一些科技股低位震荡,买单很少,对于科技股的反弹,文章一直认为这一轮是结构性的,只有少量标的可以反弹较多,要注意分辨。对于非科技,近期市场压制较大,前面的汽车和信息安全都被核按钮,近期闽东带起的海峡和电力可以看看其持续性如何。综合来说,这里还是要看美联储议息会议后全球市场的反应,毕竟后面是双节,这个时间节点非常微妙!
特别提示:以上信息仅供参考,不代表投资建议,不存在荐股!投资有风险,入市需谨慎!
今夜重磅!美联储利率决议成焦点
4 微信 微博 格隆汇 234 15
251743 阅读
- 查看更多
Mia Lee
: 文章把量化收割说得太温柔,实际是机器单砸盘时连止损单都打不穿
己所不欲
: 哈哈,每次都说这次不一样😅
诸葛神侯
: 电力股有政策兜底,比科技股稳多了
Dancer
: 前核心跌停潮预警⚠️
GB-80UFO
: 美联储讲话比加息重要+1!但大A跟跌不跟涨的尿性,就算美股狂欢咱们可能高开低走。最近打板族亏麻了,闽东明天大概率核按钮
推荐关注
更多
格隆
格隆(Guru),藏文含义为“获得格西学位的喇嘛”,英文(Guru)含义为(宗教)上师、专家,代表一种开放共享,渡人渡己的理念和愿景。
阿島
很久以前,他是印第安人的土地。四百年前,他是荷兰人的一道墙。
尹大帅
首席研究员,复旦金融硕士,8年研究员生涯,把握主线行情。
骑牛看熊
拥有10多年的股市投资经历,曾就职于知名券商分析师和投资公司经理,某大型私募基金的投资经理

爱飞翔
投资是一场修行,敬畏市场,忠于价值,顺势而为。
价值盐选~猫毛
暂无简介
近期美联储议息政策落地,A股并未迎来市场预期的利空出尽反弹,反而延续调整、冲高回落,核心并非海外货币政策利空超预期,而是市场预期与资金行为的双向结果。本次美联储加息属于预防性加息,幅度符合市场此前充分定价的25个基点,无超预期鹰派表述,海外流动性紧缩的实质性利空早已提前被市场消化,对A股仅存在短期情绪扰动,不改变中期趋势。
本轮A股调整的核心内因集中在两点:一是议息落地前部分资金提前抢跑布局,政策落地后出现典型的利好兑现、获利了结行为,高位题材资金持续流出,带动指数震荡走弱;二是当前A股整体成交额低迷、市场观望情绪浓厚,场内增量资金不足,存量博弈格局下,资金风险偏好偏低,难以承接高位筹码松动的抛压。
从宏观基本面来看,A股走势始终由国内经济复苏节奏、货币政策、产业政策主导,国内流动性保持独立稳健、整体宽松的格局,不会跟随海外紧缩大幅收紧。美联储本次政策落地后,市场最大的外部不确定性彻底出清,短期震荡调整本质是最后情绪磨底,并非新一轮下跌趋势开启。
二、后市整体走势研判:短期震荡磨底,中期震荡修复上行
1. 短期(1-2周):延续结构性震荡,指数空间有限
短期市场仍将维持缩量震荡、板块快速轮动的格局,指数大幅下跌的空间已经封闭。一方面,外部利空完全落地,美元走强、外资流出的压制边际减弱,市场风险偏好有望逐步企稳;另一方面,国内经济稳步修复、政策托底预期充足,市场估值处于合理偏低区间,下行空间充足。当前调整主要是场内资金调仓换股所致,震荡磨底后,市场将逐步消化抛压。
2. 中期(1-3个月):开启结构性修复行情
随着海外不确定性消退,市场焦点将重新回归国内产业景气与业绩修复主线。机构普遍预判,市场将从前期的高股息防御风格,逐步转向有政策催化、有业绩支撑、有产业逻辑的成长赛道,指数有望震荡回升,走出结构性牛市行情,整体机会大于风险。中期走势核心取决于国内经济复苏力度与上市公司盈利改善节奏,海外货币政策仅为短期扰动因素。
三、后市核心上涨板块机会(分短期、中期)
1. 短期确定性机会:低位轮动+政策催化赛道
(1)汽车整车及零部件(央地整合催化)
该板块是当前市场最强的结构性主线,核心催化来自一汽、广汽筹划资产重组的行业整合预期,开启了国内车企央地整合、行业出清的新逻辑。在行业政策引导下,汽车行业集中度有望持续提升,头部整车企业及具备核心技术的零部件厂商将充分受益。板块前期调整充分、估值低位,叠加资金持续流入,短期逆势走强趋势明确,具备持续轮动机会。
(2)低位消费农林牧渔、种业(估值修复)
属于典型的低位超跌修复赛道,前期持续弱势、估值处于历史低位,板块利空充分出清。当前市场风险偏好偏低,资金偏好低位安全边际品种,叠加秋收、种业政策扶持、消费复苏边际改善等季节性与政策催化,板块具备稳健的估值修复行情,适合短期稳健型布局,逆势抗跌属性突出。
(3)创新药(低位政策+基本面改善)
创新药板块长期调整后估值回归合理区间,近期行业利好政策持续释放,药企研发投入、产品商业化进度持续改善,基本面边际回暖。在市场高位题材退潮、资金避险情绪升温的背景下,低位、低估值、高成长的创新药赛道成为资金避风港,短期逆势上涨行情有望延续。
2. 中期核心主线:高景气成长+涨价逻辑赛道
(1)AI算力及硬件产业链
作为全年核心成长主线,AI产业政策持续加码、行业景气度居高不下,算力需求持续扩容,服务器、光模块、存储芯片等核心硬件领域业绩确定性极强。短期板块高位资金流出属于正常调仓,并非逻辑终结。随着市场情绪企稳、资金回流,具备核心技术、业绩落地的AI算力硬件企业将开启新一轮修复行情,是中期最具爆发力的赛道之一。
(2)资源品涨价赛道
受益于全球流动性边际宽松预期、下游需求稳步复苏,有色、能源等核心资源品价格具备持续上涨支撑。板块兼具业绩确定性与估值优势,在市场修复阶段,涨价逻辑能够持续带动企业盈利改善,适配机构中长期配置需求,震荡上行趋势明确。
(3)券商板块(指数反弹先锋)
券商是市场情绪与指数反弹的核心风向标,当前板块估值处于历史低位,政策持续利好资本市场改革发展。随着海外利空落地、A股市场逐步企稳回暖,市场成交额有望逐步放量,券商经纪、投行、资管业务将持续受益。在中期指数修复行情中,券商板块大概率率先启动,攻守兼备,具备较高配置价值。
四、核心操作策略
1. 短期规避高位纯题材、无业绩支撑的炒作标的,远离估值泡沫较大的赛道,重点布局低位低估值、有政策/业绩催化的轮动板块,以稳健套利为主,不盲目追高。
2. 中期坚守高景气成长主线,逢市场震荡磨底的机会,分批布局AI算力、资源品、券商等核心赛道,把握结构性修复行情。
3. 整体仓位保持适中,当前市场尚未完全企稳,以震荡做多、波段操作为主,耐心等待市场情绪全面回暖、增量资金入场。 @复盘君 @话题君